一、家用视听设备销售市场概述
家用视听设备制造业是消费电子产业的重要组成部分,产品涵盖电视机、音响、家庭影院、数码相机、摄像机等。2022-2027年期间,中国家用视听设备销售市场在技术迭代、消费升级和场景多元化的驱动下,呈现出存量竞争与增量创新并存的特征。销售渠道从传统线下向线上线下一体化融合转变,销售模式从单一硬件售卖向“硬件+内容+服务”生态化销售演进。
二、销售市场规模与增长趋势
(一)整体规模
2022年,受宏观经济波动、消费信心不足及房地产市场下行影响,中国家用视听设备销售市场增速放缓,全年销售额约为4,200亿元,同比下降约3.5%。2023年起,随着疫情防控政策优化、消费场景恢复,以及“彩电大屏化”“音响智能化”“元宇宙XR设备兴起”等结构性机会显现,市场逐步回暖。预计2023年销售额恢复至4,350亿元,同比增长3.6%。2024-2027年,年均复合增长率(CAGR)预计维持在4%-6%区间,到2027年市场规模有望突破5,400亿元。
(二)细分产品销售额结构
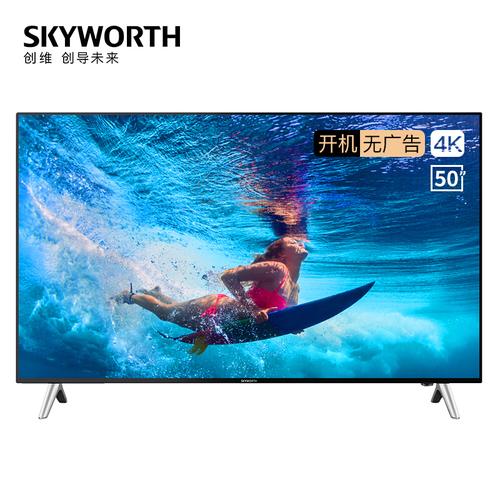
- 电视机:仍为销售额占比最大的品类,约占家用视听设备总销售额的55%-60%。2022年销售额约2,350亿元,受面板价格波动和换机周期延长影响,销量微降但大尺寸(65英寸及以上)产品销售额占比提升,带动均价上行。预计2027年销售额达2,900亿元以上,8K超高清、Mini LED背光、OLED及高刷新率电视成为销售增长主要驱动力。
- 音响及家庭影院:约占销售额的20%。2022年销售额约880亿元,其中回音壁、智能音箱、便携式音箱等细分品类销售表现亮眼。随着杜比全景声、空间音频技术普及,以及家庭影音娱乐需求提升,预计2023-2027年CAGR可达8%,2027年销售额突破1,200亿元。
- 数码影像设备(相机、摄像机):约占销售额的10%-12%。2022年销售额约460亿元,受智能手机摄影功能替代影响,传统数码相机销售持续萎缩,但微单相机、运动相机、Vlog相机等高端品类保持增长。预计2027年销售额维持在450亿元左右,结构进一步优化。
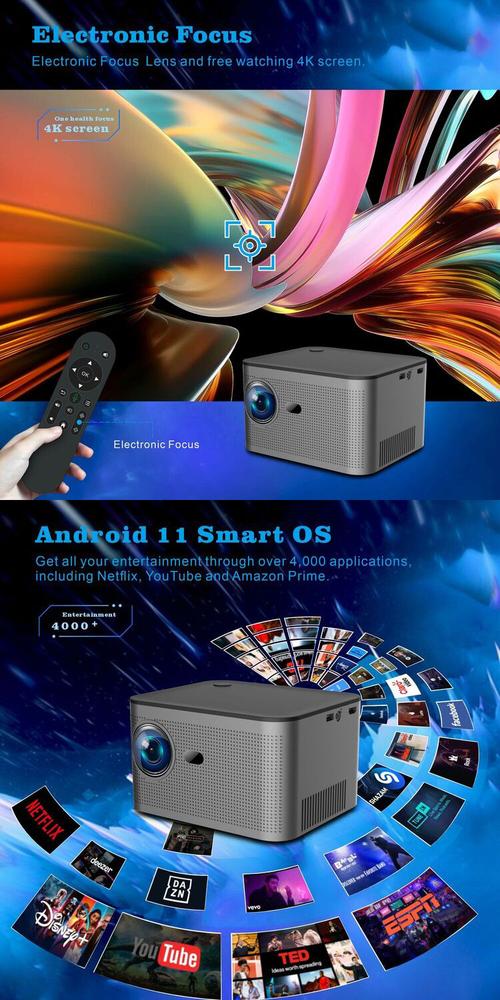
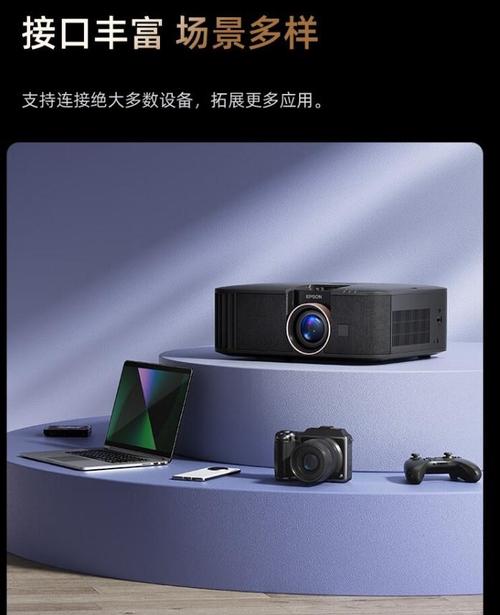
- 其他视听设备(投影仪、VR/AR头显等):约占销售额的10%-15%,为增速最快的细分领域。2022年销售额约510亿元,投影仪家庭娱乐场景销售火爆,VR/AR设备随着元宇宙概念普及和内容生态丰富,进入快速增长期。预计2023-2027年CAGR可达15%以上,2027年销售额有望超过1,000亿元。
三、销售渠道分析
(一)线下渠道
线下渠道包括家电连锁卖场(如苏宁、国美)、品牌专卖店、商超及百货、前置仓体验店等。2022年线下渠道销售额占比约55%,仍占据主导地位,但占比呈逐年下降趋势。线下渠道的核心价值在于场景化体验、高端产品展示和即时服务,大尺寸电视、高端音响、家庭影院系统等价格敏感度低、体验要求高的产品仍以线下销售为主。品牌专卖店和智能生活馆的数量持续增加,成为高端新品首发的首选渠道。
(二)线上渠道
线上渠道包括综合电商平台(京东、天猫、拼多多)、直播电商(抖音、快手)、内容电商及品牌自营官方商城。2022年线上渠道销售额占比约45%,较2019年提升约12个百分点。线上销售的优势在于价格透明、比价便捷、物流配送到家,在中小尺寸电视、智能音箱、投影仪等标准化产品领域渗透率较高。直播电商和短视频带货成为新兴增长点,2022年直播电商在家用视听设备销售额中占比已超过10%。预计到2027年,线上渠道销售额占比将提升至55%左右,线上线下融合(O2O)模式将进一步深化。
(三)新兴渠道
前装市场(与房地产精装、家装设计公司合作嵌入视听设备)、企业集采(酒店、办公、教育场景)、跨境电商出口等新兴渠道增速较快。特别是跨境电商,2022年家用视听设备出口销售额约1,200亿元,其中通过跨境电商B2C模式销售占比提升,为中小品牌和新兴品牌提供了出海新通路。
四、销售区域结构
中国家用视听设备销售呈现明显的区域梯度特征。
(一)一线及新一线城市
北京、上海、广州、深圳及成都、杭州、武汉等新一线城市是高端产品的主要销售市场,销售额占比约40%。消费者对8K电视、OLED电视、高端回音壁、VR头显等新品接受度高,换机周期较短。销售竞争激烈,渠道密集,品牌集中度高。
(二)二三四线城市
二三四线城市及县城市场是销售增长的主要贡献力量,销售额占比约45%。随着城镇化推进、电商物流下沉和消费升级,大尺寸液晶电视、智能音箱、家用投影仪等产品在这些市场销售增速快于一线城市。性价比产品和渠道下沉策略成为品牌争夺的焦点,拼多多、快手电商等平台在下沉市场销售增长显著。
(三)农村市场
农村市场销售额占比约15%,以基础型电视机、音响产品为主,销售增速相对平稳。随着“家电下乡”等政策延续和农村网络基础设施完善,农村市场线上销售渗透率逐步提升,但整体客单价较低。
五、影响销售的关键因素
(一)技术创新驱动
显示技术(Mini LED、Micro LED、OLED、8K)、音频技术(空间音频、杜比全景声)、交互技术(AI语音、手势控制)以及XR技术持续迭代,推动产品更新换代,刺激消费者换新需求。技术创新带来的销售拉动主要体现在高端产品线上,但需警惕技术迭代过快导致的库存贬值风险。
(二)内容生态与场景融合
流媒体平台、云游戏、在线健身、沉浸式VR内容等生态发展,提升了家用视听设备的使用价值和购买意愿。硬件销售与内容订阅捆绑销售(如电视+流媒体会员、VR头显+游戏内容)成为促进销售的新模式。
(三)房地产与家装市场联动
家用视听设备销售与房地产竣工及家装市场高度相关。精装房渗透率提升带动前装销售,但房地产下行周期对整体销售形成拖累。2022-2023年保交楼政策对竣工端形成支撑,一定程度上稳住视听设备工程渠道销售。
(四)供应链与价格波动
液晶面板、芯片、存储器等核心元器件价格波动直接影响产品成本与终端定价,进而影响销售利润和促销空间。2022年面板价格下行降低了电视整机成本,但终端销售价格竞争激烈,销售额增长仍依赖销量拉动。
(五)政策环境
“十四五”规划对超高清视频产业的支持、促消费政策(如绿色智能家电补贴)、以旧换新政策等,对家用视听设备销售形成正向刺激。数据安全、内容监管等政策也影响智能视听设备的销售模式。
六、销售竞争格局
中国家用视听设备销售市场竞争激烈,品牌集中度呈现分化态势。
(一)电视机市场
海信、TCL、小米、创维、索尼、三星占据主要市场份额。2022年销售额口径下,海信系(含东芝)份额约22%,TCL系约20%,小米约15%,创维约12%,外资品牌索尼、三星合计约20%。国产品牌在中低端市场优势明显,外资品牌在高端大屏市场仍具较强销售竞争力。
(二)音响及家庭影院市场
哈曼卡顿(JBL)、Bose、索尼、漫步者、惠威等品牌占据主要销售额。国际品牌在高端回音壁、家庭影院系统领域销售领先,国产品牌在智能音箱、便携音箱领域通过性价比和生态优势快速抢占市场。
(三)投影仪市场
极米、坚果、当贝、峰米等国产品牌占据主导地位,合计销售额份额超过70%,爱普生、明基等传统投影品牌在商用和教育市场销售较强。
(四)VR/AR市场
Meta、Pico(字节跳动)、HTC、大朋等品牌竞争激烈,Pico依托字节生态在消费级市场销售领先,但市场整体规模仍较小,销售依赖内容生态突破。
七、销售发展趋势预测(2022-2027)
- 大屏化与高清化持续:75英寸及以上电视销售额占比将从2022年的不足20%提升至2027年的35%以上,8K电视销售随内容供给增加而放量,但规模仍有限。
- 智能化与一体化:智能家电互联互通,视听设备作为家庭智能中枢的销售卖点强化,套系化销售(电视+音箱+智能中控)占比提升。
- 销售渠道深度融合:直播电商、社交电商销售占比继续提升,线下体验店向“场景化、服务化”转型,全渠道销售成为标配。
- 内容与服务增值:硬件销售利润空间收窄,基于内容订阅、应用分发、广告运营的后端销售收益占比上升。
- 出海销售加速:中国家用视听品牌通过跨境电商和本地化运营,在东南亚、中东、拉美等新兴市场销售额快速增长,出口销售占比有望从2022年的约25%提升至2027年的30%以上。
八、投资方向建议
基于销售市场全景评估,2022-2027年家用视听设备制造行业投资可重点关注以下方向:
- 高端显示技术产业链:Mini LED背光模组、OLED材料与设备、8K视频编解码芯片等细分领域,受益于高端电视销售增长,投资价值显著。
- 智能音频与空间计算:回音壁、智能音箱、空间音频芯片及算法企业,受益于家庭影音娱乐销售升级。
- 投影与XR设备:家用智能投影仪光机、VR/AR整机及核心器件(显示屏、光学模组)企业,销售增速快,市场空间大。
- 全渠道销售服务商:代运营、直播MCN、仓储物流一体化服务企业,受益于销售渠道变革。
- 内容与生态平台:云游戏、超高清视频内容、VR内容平台,通过内容销售拉动硬件销售,形成协同效应。
- 出海品牌与跨境渠道:具备海外本土化运营能力的家用视听品牌及跨境电商服务商。
风险提示:需关注宏观经济复苏不及预期导致消费疲软、面板等原材料价格大幅波动、技术迭代过快导致存货减值、国际贸易摩擦影响出口销售等风险。
九、结论
2022-2027年中国家用视听设备销售市场将呈现“总量温和增长、结构深度调整”的特征,销售额的增长更多依赖产品结构升级和新兴品类拉动,而非销量的大幅扩张。企业需精准把握销售渠道变革与消费场景迁移的趋势,在高端化、智能化、生态化方向构建差异化销售竞争力,方能在存量博弈中获取增长空间。