一、总体运行概况
2011年1-10月,我国电子信息产业延续了年初以来的平稳增长态势,但受全球经济增长放缓、欧洲主权债务危机持续发酵、国内宏观调控政策收紧以及上年同期基数较高等多重因素影响,各行业增速呈现明显分化。家用视听设备行业作为电子信息产业的重要组成部分,在销售产值和出口交货值两个核心指标上表现出内需支撑较强、外需拉动减弱的典型特征。
二、销售产值增速情况
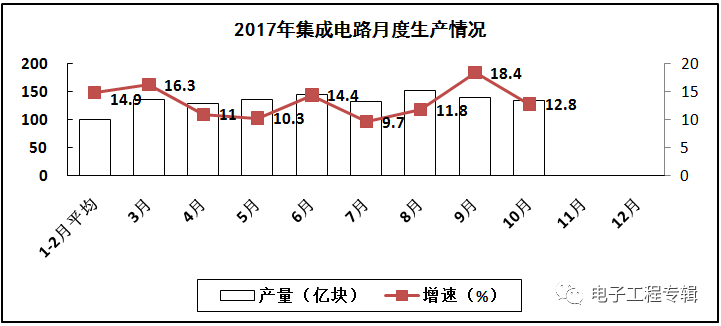
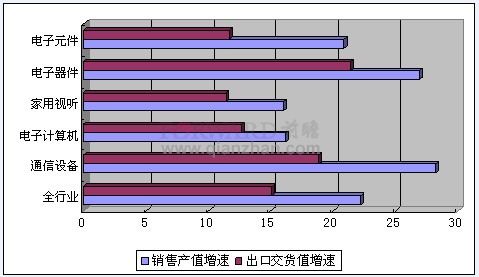
据行业统计数据显示,2011年1-10月,家用视听设备行业累计实现销售产值同比增长约12%,增速较上年同期有所回落,但高于全行业平均水平。从月度走势看,年初受元旦、春节消费旺季带动,销售产值增速出现小幅冲高;二季度后随着家电下乡、以旧换新等刺激政策边际效应减弱,增速逐步趋稳;三季度受日本地震产业链修复完成、国内保障性住房交付带动彩电等产品需求释放等因素影响,增速略有回升。
从子行业看,视听整机产品仍是销售产值增长的主要支撑。彩色电视机产量保持稳定增长,平板电视占彩电比重持续提升,大尺寸、智能化和3D功能产品渗透率快速提高,带动产品附加值提升。音响设备、家庭影院等细分领域受消费升级拉动,销售产值增速相对较快。激光视盘机等传统产品受替代品冲击,销售产值增速低位运行。
三、出口交货值增速情况
与销售产值较快增长形成对比,家用视听设备行业出口交货值增速明显偏低。1-10月,该行业出口交货值同比仅增长约3%,增速较上年同期大幅回落,且低于电子信息制造业出口交货值平均增速。
出口增速偏低的主要原因包括:一是全球主要经济体复苏乏力,欧美等传统出口市场需求疲软,家庭消费支出趋于谨慎;二是日本地震后部分高端元器件供应紧张虽已缓解,但企业为规避供应链风险调整了生产和出口节奏;三是人民币持续升值、劳动力成本上升等因素削弱了出口产品价格竞争力;四是部分外资企业将产能向东南亚等地区转移,对出口形成分流。从月度看,出口交货值增速波动较大,个别月份甚至出现负增长。
四、内销与外销结构变化
从销售产值与出口交货值的对比可以看出,2011年1-10月家用视听设备行业呈现“内强外弱”的格局。销售产值增速明显高于出口交货值增速,表明内需市场对行业增长的贡献度进一步提升。受益于保障性住房建设加快推进、城镇化和消费结构升级,国内平板电视、智能电视等产品需求保持较快增长。出口交货值占销售产值的比重较上年同期有所下降,行业对出口的依赖程度有所降低,国内外市场结构继续向更加均衡的方向调整。
五、主要问题与影响因素
一是市场需求结构升级加快,企业产品结构调整压力增大。平板显示技术更新换代迅速,智能电视、云电视等新概念产品层出不穷,企业研发投入和渠道推广成本上升。二是出口环境不确定性增加,贸易摩擦、技术性贸易壁垒和汇率波动对出口企业形成持续压力。三是行业整体利润率偏低,上游面板等核心元器件价格波动对整机企业盈利空间形成挤压活。四是家电消费刺激政策退出预期对部分产品内销增速产生影响,企业在政策衔接期面临市场需求波动风险。
六、趋势展望与建议
展望全年,家用视听设备行业销售产值有望保持两位数增长,出口交货值增速将维持低位。建议行业企业着力做好以下工作:一是加大研发投入,加快智能电视、超高清显示、新型音视频等产品的市场化进程,以创新供给创造新的需求;二是优化国内外市场布局,在巩固传统出口市场的积极开拓新兴市场;三是加强产业链协同,提升关键元器件本地配套能力,增强供应链稳定性;四是密切关注消费刺激政策调整动向,做好产销衔接和库存管理,防范市场波动风险。
2011年1-10月家用视听设备行业销售产值增速较快、出口交货值增速放缓的态势,既反映了国内消费市场的韧性,也凸显了外部环境变化对行业的影响,行业转型升级和结构优化的任务依然艰巨。