一、中国电子信息制造业市场现状
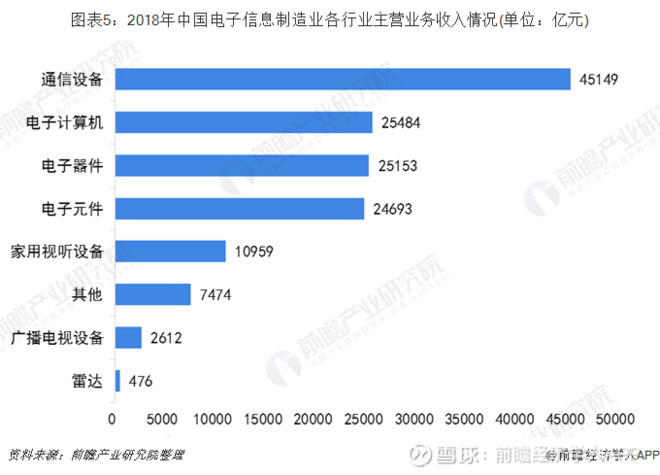
中国电子信息制造业作为国民经济的基础性、战略性产业,近年来保持稳健增长态势。2023年,规模以上电子信息制造业增加值同比增长约5%,营业收入突破20万亿元,产业规模居全球前列。在出口方面,手机、计算机、家用视听设备等产品出口量保持较高水平,但受全球需求波动影响,增速有所放缓。
产业结构持续优化。智能手机、集成电路、新型显示等高端产品占比提升,低端组装环节逐步向东南亚转移。区域分布上,珠三角、长三角、环渤海等传统集聚区仍占主导,中西部地区承接产业转移成效显著,如重庆、成都的计算机和智能终端产业集群快速崛起。
二、5G助力行业新发展
5G商用至今,已成为推动电子信息制造业升级的核心引擎。一方面,5G网络建设带动通信设备需求。基站天线、射频器件、光模块等上游产业受益明显,华为、中兴等企业在全球5G设备市场保持竞争力。另一方面,5G终端普及加速。2023年5G手机出货量占国内手机市场比例超过80%,带动零部件升级和换机潮。
5G与工业互联网融合,推动电子信息制造业智能化转型。5G+AGV、5G+机器视觉等应用在工厂落地,提升生产效率与柔性制造能力。5G催生超高清视频、云游戏、VR/AR等新业态,为家用视听设备带来内容与硬件协同升级的机遇。
三、家用视听设备销售分析
家用视听设备是电子信息制造业的重要组成部分,主要包括电视机、音响、摄像头、智能盒子等。2023年,受房地产市场调整和消费信心波动影响,传统视听设备销售承压,彩电零售量额同比小幅下滑。但产品结构升级明显:4K/8K超高清电视、大尺寸(75英寸以上)电视、激光电视等高端品类逆势增长;智能音箱、无线耳机、运动相机等新兴品类保持较快增速。
销售渠道方面,线上渠道占比持续提升,直播电商、社交电商成为重要增量。品牌竞争格局上,国产品牌在海信、TCL、创维、小米等带动下,国内市场份额稳固,并在海外市场通过体育营销、本地化运营提升影响力。值得注意的是,家用视听设备与5G、AI融合加速:5G+8K直播、AI画质增强、智能语音交互等功能成为新品卖点,有效拉动中高端产品销售。
四、趋势展望
中国电子信息制造业将呈现以下趋势:一是创新驱动深化,集成电路、新型显示、关键软件等短板领域攻关提速,产业链自主可控能力增强;二是5G-A(5G-Advanced)和6G预研推进,为行业注入新动能,5G+工业互联网、5G+智慧家庭应用规模扩大;三是家用视听设备向超高清、智能化、场景化方向演进,8K生态、元宇宙入口设备(如VR头显)有望培育新增长点;四是绿色低碳转型加速,节能产品与循环利用体系成为竞争新维度。
尽管面临外部环境复杂、内需恢复仍需时日等挑战,但凭借5G赋能、技术创新和消费升级,中国电子信息制造业仍将保持稳中有进的发展态势,家用视听设备市场也将在产品迭代与场景创新中迎来结构性机会。