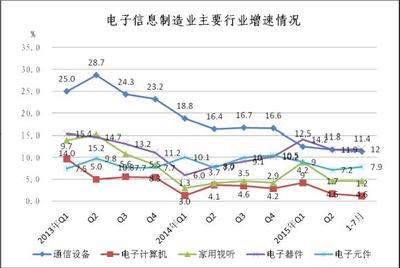
2015年1-7月,我国电子信息制造业整体运行平稳,但细分领域表现分化。其中,家用视听设备销售在市场需求疲软、产品结构升级等多重因素影响下,呈现出增速放缓、效益承压的态势。本文基于新华网相关报道及行业数据,对这一时期家用视听设备销售情况进行分析。
一、行业总体运行概况
2015年1-7月,电子信息制造业增加值同比增长10.6%,增速较上年同期下降2.1个百分点。出口方面,全行业出口交货值同比增长2.3%,但家用视听设备出口出现负增长。从销售产值看,家用视听设备行业销售产值同比下降3.8%,是电子信息制造业中少数负增长的子行业之一。
二、家用视听设备销售特点
- 内销市场疲软。受宏观经济下行、消费需求不足影响,家用视听设备内销市场增长乏力。彩色电视机作为主要品类,1-7月产量同比增长1.2%,但销量同比下降2.5%,反映出库存压力与需求不足并存。
- 产品结构升级明显。虽然整体销量下滑,但智能电视、4K超高清电视等高端产品占比提升。2015年1-7月,智能电视内销比重达到75%左右,同比提高约10个百分点,表明消费升级趋势仍在延续。
- 出口遇冷。家用视听设备出口交货值同比下降5.4%,主要受全球市场需求放缓及汇率波动影响。其中,彩色电视机出口量同比下降8.9%,出口额同比下降12.1%。
三、影响因素分析
- 需求端:房地产市场低迷传导至家电消费,叠加前期家电下乡等政策透支效应,更新换代需求释放缓慢。
- 价格竞争:互联网品牌跨界进入彩电行业加剧价格战,传统品牌利润空间被压缩,1-7月家用视听设备行业利润率仅为3.2%,低于电子信息制造业平均水平。
- 渠道变革:线上销售渗透率快速提升,但线上线下价格冲突及物流成本上升对行业盈利形成拖累。
四、后期展望与建议
随着国庆、双十一等促销节点来临,以及智能电视生态逐步成熟,家用视听设备销售有望在下半年温和回暖。建议企业加快技术创新,聚焦大屏、高清、智能化方向提升产品附加值;同时优化渠道布局,合理控制库存,以应对市场波动。2015年家用视听设备行业正处于结构调整期,短期销售承压难以避免,但长期升级趋势不变。