第一章 行业概述与发展环境
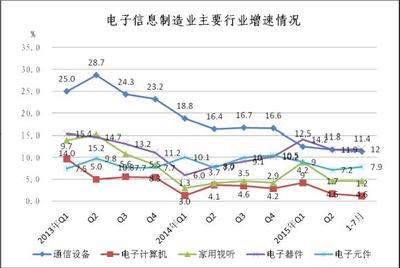
家用视听设备制造行业是消费电子领域的重要组成部分,涵盖电视机、音箱、家庭影院、光盘播放机等产品的研发、生产与销售。2022-2027年,行业处于技术升级与消费结构变革的关键期。政策层面,《中国制造2025》和超高清视频产业发展行动计划为行业提供支持;经济环境受居民可支配收入增长与房地产周期影响;社会文化方面,居家娱乐需求上升和年轻消费群体崛起推动产品迭代;技术环境则以4K/8K显示、智能语音、无线连接和AI画质增强为核心驱动力。
第二章 市场供需与销售规模分析
2.1 供给端:中国是全球最大的家用视听设备生产基地,珠三角、长三角集聚了完整产业链。2022年以来,受芯片短缺和原材料价格波动影响,供给端承压,但头部企业通过垂直整合和自动化生产维持产能稳定。预计2023-2025年产能利用率逐步回升,2029年大幅增长。2025-2027年,行业将迎来新一轮产能扩张,聚焦高端产品。
2.2 需求端与销售规模:内销市场方面,电视机仍占主导,但增长乏力,2027年销售规模趋于稳定;音箱及智能音频设备受益于智能家居和便携需求,销售规模扩大,占比提升;家庭影院系统受消费升级拉动,高端市场增长显著。外销市场方面,中国仍是全球主要出口国,但贸易摩擦和海外需求波动带来不确定性,出口结构向高端化和自有品牌转型。预计2027年行业销售规模较2022年显著扩大,智能化和高端化产品贡献主要增量。
2.3 销售渠道变革:线上渠道占比持续提升,直播电商和社交电商成为重要增长点;线下渠道向体验式转型,高端产品依赖线下场景。全渠道融合成为趋势。
第三章 竞争格局与重点企业销售分析
行业竞争激烈,市场集中度较高。电视机领域,海信、TCL、小米、创维等品牌占据主要份额;音箱领域,漫步者、哈曼等品牌竞争;家庭影院市场,国际品牌与中国品牌共存。重点企业销售策略包括:海信通过ULED X技术提升高端份额;TCL依托面板产业链优势实现全球化销售;小米以性价比和生态链抢占智能音箱市场;漫步者专注音频技术积累和年轻化营销。企业纷纷加强线上线下融合,布局内容生态提高用户粘性。
第四章 细分产品市场与销售前景
电视机:销售规模趋于稳定,4K/8K超高清电视销售占比提升,大尺寸化趋势明显;智能音箱:销售持续增长,带屏音箱和智能家居控制功能成为卖点;家庭影院:销售向高端化发展,Soundbar和回音壁产品受青睐;便携音频设备:销售稳定增长,TWS耳机等产品与视听设备融合。
第五章 投资方向与风险提示
投资方向:超高清显示产业链、智能音频与AI交互技术、全屋智能视听解决方案、出海品牌与跨境电商。风险提示:原材料价格波动、技术迭代风险、国际贸易摩擦、房地产下行影响需求、竞争加剧导致价格战。
第六章 结论与建议
2022-2027年中国家用视听设备制造行业销售市场呈现智能化、高端化、全渠道化趋势。企业应加大研发投入,布局高端产品线;优化渠道结构,提升线上运营能力;加强品牌建设,拓展海外市场。投资者可关注显示技术龙头、智能音频创新企业和智能家居生态整合者。